上海珐益建筑
规划 设计 制造 施工
一 站 式 服 务 提 供 商
一、集装箱船舶市场
1、船舶租赁市场
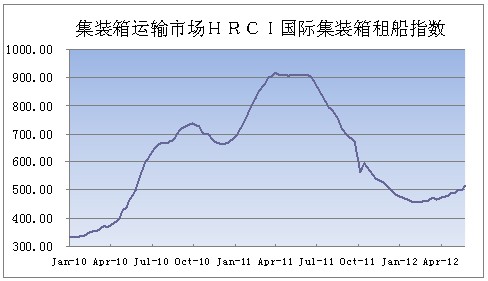
图2 HRCI国际集装箱租船指数
5月23日,国际集装箱租船指数HRCI收于514.10点,租船市场价格经调整较两周前上涨2.86%。集装箱租船市场成交量较为平稳,国际集装箱租船指数HRCI继续增长,尤其是超巴拿马型船租船价格涨幅明显。大型船的租价上涨行情也带动次巴拿马型集装箱船租金上涨。
此外,6月1000标准集装箱灵便型租金水平为5600美元/天,较三个月前增长了7%。1700标准集装箱灵便型租金水平为6500美元/天,较三个月前增长了3%。2000标准集装箱次巴拿马船型租金水平为6700美元/天,较三个月前增长了6%。2750标准集装箱次巴拿马船型租金水平为7250美元/天,较三个月前增长了2%。3500标准集装箱巴拿马船型平均租金水平为8150美元/天,较三个月前增长了22%。
2、买卖船市场
表1集装箱船舶交易回顾
| 船舶 类型 | 船名 | 吨位 | 建造年份 | 造船厂 | 成交日期 | 价格 m $ | 买家 |
| 1,388 标准集装箱. | CS Christine | 20,270 | 1992 | Kv. Warnowwerft | 07-Jun | 3.6 | Indonesian interests |
| 1,157 标准集装箱. | Sumida | 17,250 | 1997 | Shin Kochi H.I. | 08-Jun | 6 | Indonesian interests |
| 5,344 标准集装箱. | OOCL China* | 67,625 | 1996 | Samsung H.I. | 14-Jun | 31.16 | Clients of Allseas |
| 5,344 标准集装箱. | OOCL Hong Kong* | 67,625 | 1995 | Samsung H.I. | 14-Jun | 31.16 | Clients of Allseas |
6月份二手船交易价格下降,但降幅减小,1700标准集装箱型船的船舶交易价格为1050万美元,较3个月前下降了2%;2750标准集装箱型船的交易价格为2050万美元,较3个月前下降了7%;4500标准集装箱型船的交易价格为2700万美元,较3个月前下降了6%。
3、 造船市场与船舶拆解市场
集装箱新造船市场较为低迷,但订单量较两周前有所增加。目前全球有14艘新签船舶订单,预计较去年同期新造船量减少87%。6月份,1700标准集装箱新造集装箱船价格为2650万美元,较3个月前下跌了3.1%;4800标准集装箱新造集装箱船价格为5100万美元,较3个月前下跌了6.6%。
表2 6月集装箱船舶拆解回顾
| 船名 | 船旗 | 建造年份 | 载重吨 | 轻吨 | 船东 | 买家 | 价格(百万美元) |
| MSC Prospect | AT. | 1994 | 20,247 | Hansen & Lange | PRC | 350.0 | |
| MSC Chaneca | PA. | 1985 | 14,198 | 5,610 | Cosmoship Management | India | - |
| Porthos | PA. | 1984 | 43,198 | 14,342 | Technomar Shpg. Inc. | Old sale | - |
二、 国际集装箱市场评述
1、国际集装箱市场:货量较为稳定,运价小幅下跌
国际集装箱市场按照以往经验,6月初应该由淡转旺,但这两周货量总体需求比较稳定。亚欧航线货量没有显现出旺季特征,而泛太平洋航线货量明显好于亚欧航线。全球经济减速影响国际航运市场复苏,导致没有出现旺季应有的货量充沛现象。从世界经济环境来看,5月份欧元区、美国、中国PMI指数跌幅都较为明显。西班牙10年期国债收益率突破7%高位,欧债危机可见一斑;6月17日的希腊大选决定希腊留在欧元区,有利于提振欧元区经济。美国经济复苏进程缓慢,5月份失业率上升至8.2%,美国就业形势严峻;5月工业生产环比回落0.1个百分点,经济疲软趋势显现;6月美国消费者信心指数的初值为74.1点,低于5月终值79.3点,消费依然低迷。而中国经济亦继续放缓,CPI同比上涨3.0%至近两年最低点;消费增速降低至13.8%,创近五年新低。为提升经济,央行于6月8日下调基准利率0.25个百分点以刺激消费。预计6月中国经济会出现好转,有利于拉动航运市场货量,并坚守目前运价水平。但人民币汇率持续上升、国内制造业转移国外都会降低国内航运需求,打压航运市场货量。
航运公司趁市场旺季持续投入运力。根据Alphaliner最新统计,5月28日全球集装箱闲置运力为225艘、48.3万标准集装箱,较5月21日55.95万标准集装箱 闲置运力大幅下降。此外,Alphaliner表示,航运公司旺季运力部署已经基本结束。闲置运力释放加大市场运力投入规模。如果得不到货量支持,将导致运价下跌,而航运公司亦会重新封存运力。
集装箱市场运价受运力供给扩张拖累。货量不足导致航运公司6月提价行动失败,纷纷推迟6月初的旺季附加费征收计划于6月中旬或7月初征收。6月15日,上海航运交易所发布的中国出口集装箱运价指数为1312.98 点,环比半个月前下跌了0.9%。上海出口集装箱运价指数为1450.23点,较两周前增长了63.33点。SCFI亚欧航线指数连续5个月下跌,亚欧线运价疲软。而泛太平洋航线由于货量较亚欧航线有较强支撑,SCFI美西、美东航线运价指数这两周都有较大幅度上扬。
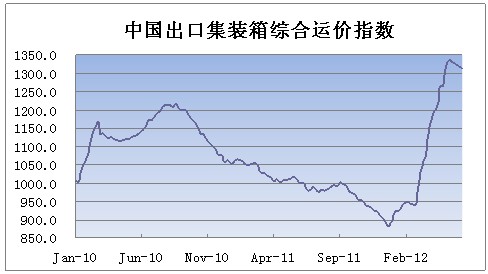
图1 中国出口集装箱运价指数
2、泛太平洋航线:量价齐升
受美国经济复苏影响,泛太平洋航线货量需求较亚欧航线表现较好。美西美东航线船舶平均舱位利用率保持在90%以上。充沛货量带动运价上涨。6月15日,上海航运交易所发布的中国出口至美西、美东航线运价指数分别为1070.75点和1318.78点,美西航线较两周前上涨了2.6%,美东航线较两周前上涨了1.4%。上海出口至美西、美东基本港(海运及海运附加费)分别为2739美元/40尺集装箱和3831美元/40尺集装箱,其中美西航线运价较半月前上涨了414美元,美东航线运价较半月前上涨了382美元。
运力方面,航运公司看好旺季该航线表现而加紧扩张在该航线上部署。总统轮船和商船三井通过舱位租赁新开一条远东/美东地区航线,每周在该航线上各获250标准集装箱舱位。日本邮船通过向CKYH租赁舱位而新开一条远东/美西地区航线。
泛太平洋西向稳定协会(WTSA)计划增加运费,对从加利福尼亚港出口的集装箱加价50美元,从美国其他港口出发的集装箱加价100美元。
3、亚欧航线:货量基本持平,运价下跌
欧洲恶化的经济环境逐渐影响集装箱航运市场。相关数据显示亚欧航线箱量正在下滑。根据集装箱贸易数据公司(CTS)的统计,4月,从亚洲出口往欧洲的干货箱和冷藏箱合计数量同比下降了3.1%至114万标准集装箱( 3月箱量为115万标准集装箱)。4月份日本邮船亚欧航线的箱运量为4.3万标准集装箱。欧债危机将使货量低迷的情况长期存在。目前,亚欧航线船舶平均舱位利用率受闲置运力投放影响小幅下滑到80%左右。运输需求不足令运价下跌。6月15日,上海航运交易所发布的中国出口至西北欧、地中海航线运价指数分别为1838.49 点和2032.47点。欧洲航线运价指数环比半个月前下跌了1.7%,地中海航线运价指数环比半个月前下跌了1.3%。上海出口至欧洲基本港、地中海基本港(海运及海运附加费)分别为1587美元/标准集装箱和1720美元/标准集装箱。至欧洲基本港的运费环比半月前下跌了79美元/标准集装箱,至地中海基本港的运费环比半月前下跌了92美元/标准集装箱。
运力方面,马士基计划6月中旬再投入闲置船舶,加大旺季运力投放。此外,阳明海运的8626标准集装箱集装箱船“结明”轮近期加入营运船队后,将投入到远东-西北欧的NE4航线。
受货量支撑不足以及运力持续投放影响,市场供需缺口扩大。因此,6月初航运公司提价以及征收旺季附加费举措都没能有效执行。例如中海集运6月欧洲线计划提价300美元/小箱、600美元/大箱计划未能实现;马士基将6月1日起征收的每标箱350美元的旺季附加费推迟至6月15日;赫伯罗特亦推迟征收旺季附加费。此外,少数航运公司明确宣布将在7月1日涨价。例如以星航运将北欧至地中海的货物提价515美元/标准集装箱;地中海航运计划7月1日在亚欧航线上推出GRI;东方海外、阿拉伯联合国家轮船公司、中海与中远船公司等多家航运企业计划7月份上调运价。
4、近洋航线:货量稳定,运价小幅下跌
这两周近洋航线货量保持稳定,上海港至日本航线船舶平均舱位利用率在65%左右,但市场运力投入加大。厦门港新增一条直达南亚的印巴航线;阳明海运与中外运集装箱运输在蛇口合作开通中日菲航线,新航线将配置3艘1100标箱级船舶。近日还有多条至东南亚、中东的航线在蛇口码头开通,例如东南亚航线KPS将投入3艘1700标箱船舶;中东快线CMX将投入6艘3000标箱船舶营运。随着中朝鲜贸易不断密切,丹东港—朝鲜南浦港集装箱班轮实现开通。6月15日,上海航运交易所发布的中国出口至日本航线运价指数为775.26点,东南亚航线运价指数为924.98点,环比半个月前分别下跌了2.1%和2.2%。上海出口至日本基本港(海运及海运附加费)关西为354美元/标准集装箱,至关东为354美元/标准集装箱,运价保持不变;至东南亚(新加坡)(海运及海运附加费)为274美元/标准集装箱,环比两周前下跌2美元/标准集装箱。